导读如果只记一句话
下面是这一页的五个结论,每一个都在后文用数据展开。
- 现在是“通胀回头、重新加息”。美国 CPI 同比从 2 月的 2.4% 升到 9 月的 3.7%。美联储 9 月 16 日加息 25 个基点,是 2023 年以来第一次。10 年期美债收益率 10 月 5 日收于 5.31%,盘中触及 5.34%,为 2002 年以来最高。
- 长期利率高,不只因为加息。美国 2026 财年赤字 1.99 万亿美元,债务十年翻倍到 40.2 万亿美元。买家也在变:外国投资者的持有份额从 2008 年的 49% 降到 30%,美联储从 2022 年的 26% 降到 15%。
- 美国内部各有所求。总统要求把利率降到 1%,他提名的主席却带着美联储加息;最高法院否决了一批关税,也挡住了解雇美联储理事;11 月中期选举后国会两院易主。
- 人民币逆势升值。中美 10 年期利差倒挂 334 个基点,美元指数今年上涨 5.6%,人民币对美元却升值约 4.9%。原因是前 10 个月 1.04 万亿美元的贸易顺差。
- 借条换金条。中国持有的美债降到 5,639 亿美元,为 2008 年以来最低;黄金储备连续 24 个月增加,达到 2,435 吨。金价今年回落约两成,央行仍在买。
01三个市场,一个秤砣
国债、股票、汇率看上去是三个市场,其实都在给同一样东西定价:钱的时间价值。美债收益率就是这个价格的公开报价。
国债:价格和收益率是跷跷板
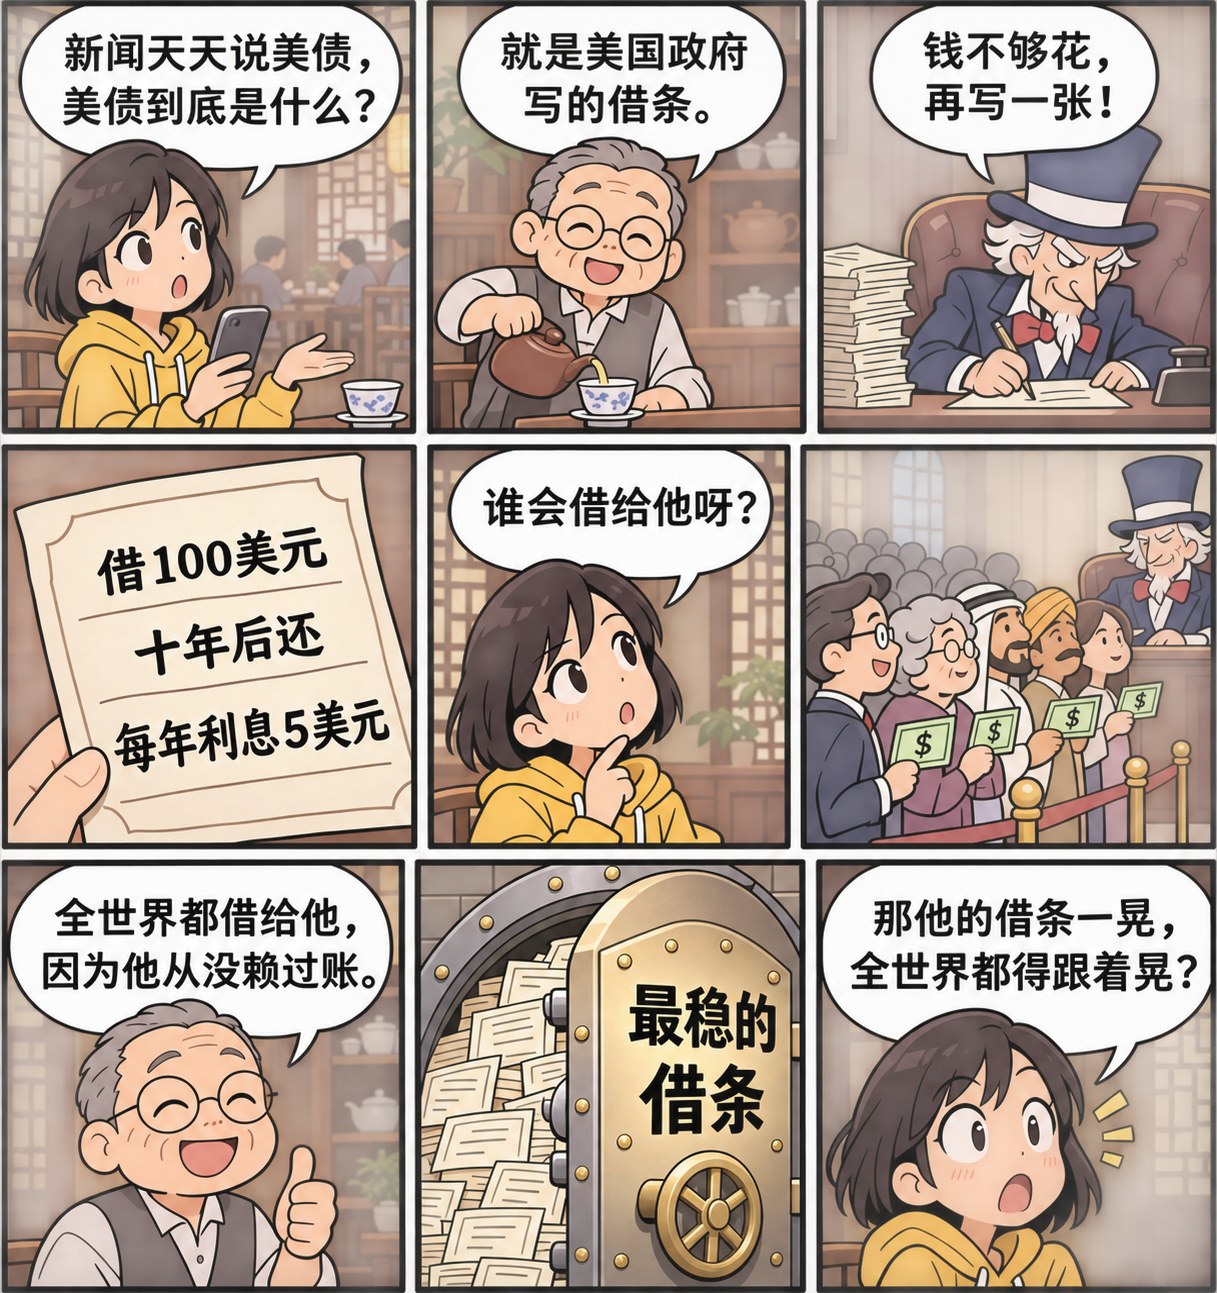
国债是美国政府写的借条。借条上的利息是固定的,所以市场利率一涨,旧借条必须降价才卖得出去;市场利率一跌,旧借条就升值。新闻里说“美债下跌”和“美债收益率上升”,是同一件事。
期限越长,跷跷板越陡。2023 年 3 月硅谷银行倒闭,直接原因就是它在低利率时期买入的长期债券,在加息之后大幅贬值。
股票:利率是折现率
股价是未来利润折算到今天的价值,折算用的利率越高,今天的价值越低。举个例子:一家公司每年稳定赚 5 元,利率 4% 时值 125 元,利率 5% 时只值 100 元,跌了 20%。利润要到很远的未来才兑现的公司对利率最敏感,所以 2022 年纳斯达克指数下跌 33.1%,标普 500 只跌 19.4%。
但有一个重要的例外:如果利率上升是因为经济强、企业利润也在涨,股市未必下跌。2026 年 8 月到 10 月初就是这样,见下面的实测表。
汇率:利差和避险
- 利差。哪里利息高,钱就往哪里去。2022 年美联储快速加息,美元指数从 1 月初到 10 月中上涨 17.7%,9 月 27 日收于 114.1。
- 避险。全球恐慌时,资金涌向美元和美债,哪怕危机的源头就在美国。
把三样放在一起看:五种情景的实测
收益率为什么动,比收益率往哪动更重要。下表不是教科书上的推演,而是用实际行情算出来的。
| 情景 | 时间段 | 10 年期收益率 | 标普 500 | 美元指数 | 黄金 |
|---|
有三点值得留意:
- 加息时,股、债一起跌,美元涨。2022 年是最典型的一次。
- 恐慌时,美债是避风港。2011 年 8 月标普下调美国信用评级,资金反而涌入美债,10 年期收益率不到三周下降 82 个基点。上周 AI 股暴跌,情形相同。
- 2025 年 4 月是少见的反例。“对等关税”宣布之后,股票、美债、美元同时下跌。三样一起跌,说明市场担心的是美国自身,这种组合最值得警惕。
02美联储的水龙头,怎样影响全世界
美联储通过“联邦基金利率目标区间”控制隔夜借美元的价格。这个价格再通过国债、贷款、汇率,一层层传到美国国内和全世界。
最近三轮操作
- 2022 年 3 月到 2023 年 7 月:加息 11 次。政策利率从 0%–0.25% 升到 5.25%–5.50%,是四十年来最快的一轮。
- 2024 年 9 月到 2025 年 12 月:降息 6 次。降到 3.50%–3.75%。
- 2026 年 9 月:重新加息。升到 3.75%–4.00%。
展开:2022 年以来的每一次利率调整
| 决议日 | 调整幅度 | 调整后的目标区间 |
|---|
加息的传导链
美国国内
贷款变贵,消费和投资降温,通胀回落。30 年期房贷利率从 2025 年底的 6.15% 升到现在的 7.28%。
资产价格
旧债券跌价,股票估值承压,不生利息的黄金吸引力下降。
全球资金
资金回流美国,美元升值,其他国家面对货币贬值、资本外流和更重的美元债务。
降息
方向相反:借钱变便宜,美元走弱,资金流向全世界。所以有人把它叫作“美元潮汐”。
三个常见误解
误解一:加息、降息要等到宣布那天才有影响
市场交易的是预期。现在 2 年期美债收益率是 4.63%,比政策利率区间的中间值 3.875% 高出约 0.75 个百分点,等于市场已经把大约三次 25 个基点的加息算进了价格。真到宣布那天,价格常常不动,甚至反着走。
误解二:降息一定利好股市
要看为什么降。经济没出问题时的“预防式降息”通常利好股市;衰退逼出来的降息,股市往往先跌,因为企业利润下滑得更快。
误解三:美联储降息,所有利率都跟着降
美联储只管得住短期利率。借十年、三十年的利率,由市场对通胀、对国债供给的判断决定。2024 年 9 月是最清楚的一次:
2026 年发生了什么:油价把通胀推了回来
2 月 28 日,美国和以色列对伊朗发动打击,霍尔木兹海峡航运受阻。布伦特原油期货从 2 月 27 日的 72.5 美元,涨到 3 月 31 日的 118.4 美元;6 月的临时谅解一度让油价回落,7 月封锁重启后再度上行,11 月 20 日收于 92.6 美元。
油价传到物价。美国 CPI 同比从 2 月的 2.4% 升到 5 月的 4.2%,9 月为 3.7%;剔除食品和能源的核心 CPI 一直在 2.4%–2.8% 之间。这说明涨价主要由能源带头。不过美联储 10 月的会议纪要认为,价格压力已经扩散,AI 投资带来的需求也在推高物价。
在这样的背景下,美联储 9 月 16 日以 12 比 0 加息 25 个基点;10 月 28 日按兵不动,但有两张反对票主张继续加;会议纪要显示“几乎所有”与会者认为还需要加息。同期经济并不弱:三季度 GDP 年化增长 3.4%,10 月失业率 4.1%。截至 11 月 18 日,利率期货已经完全计入 12 月 8–9 日再加息 25 个基点。
03长期利率为什么降不下来
政策利率不到 4%,10 年期美债收益率却在 5% 附近,30 年期在 5.3%。多出来的部分从哪来?
把 10 年期收益率拆开看
有两种常用的拆法。第一种用通胀保值国债(TIPS)的市场价格:名义收益率 = 实际利率 + 通胀补偿。第二种用模型估算:名义收益率 = 市场预期的未来短期利率 + 期限溢价,期限溢价是投资者把钱锁定十年所要求的额外补偿。
| 日期 | 10 年期名义收益率 | 实际利率 | 通胀补偿 | 期限溢价(模型) |
|---|---|---|---|---|
| 2026 年 6 月 30 日 | 4.44% | 2.20% | 2.24% | 0.70% |
| 2026 年 9 月 30 日 | 5.29% | 2.93% | 2.36% | 1.08% |
| 三季度变化 | +85 个基点 | +73 | +12 | +38 |
真实回报为什么要得更高?一半是加息预期,另一半要看美国政府的账本,以及谁在买它的借条。
山姆大叔的账本
| 万亿美元 | 2016 财年 | 2026 财年 | 十年变化 |
|---|---|---|---|
| 财政收入 | 3.27 | 5.40 | +65% |
| 财政支出 | 3.85 | 7.40 | +92% |
| 赤字 | 0.59 | 1.99 | 3.4 倍 |
| 利息支出总额 | 0.43 | 1.36 | 3.2 倍 |
| 联邦债务总额(财年末) | 19.6 | 40.2 | 2.1 倍 |
把它缩小一亿倍,当成一户人家:一年挣 5.4 万,花 7.4 万,缺的 2 万靠借;已经欠了 40 万,光利息一年就要 1 万多。2026 财年的赤字相当于 GDP 的 6.2% 左右,而这一年美国并没有衰退。
更麻烦的是,利息还会自己往上涨。2026 财年美国国债的平均付息利率是 3.53%,而现在新发国债的利率是:3 个月期 4.32%,10 年期 4.92%,30 年期 5.31%。旧债到期换新债,即使市场利率不再上升,平均利率也会被慢慢拉高。
这就是白宫执着于低利率的原因:利率降到总统想要的 1%,一年能省下约 8,000 亿美元利息;升到 5%,一年要多付近 5,000 亿。
谁在买美债:不计较价格的买家在退场
外国央行买美债是为了存放外汇储备,美联储买美债是为了执行货币政策,它们都不太计较价格。外国投资者和美联储的份额加起来,从 2014 年底的 68.7% 降到了现在的 44.7%;外国持有的部分里,官方机构如今只占约四成,其余是私人资金。接手的是美国国内的基金、银行和家庭,以及海外的私人资金。它们计较价格,利息给得不够就不买。
| 持有美债(亿美元) | 2025 年 9 月 | 2026 年 9 月 | 一年变化 |
|---|---|---|---|
| 日本 | 11,893 | 10,631 | −1,262 |
| 英国 | 8,625 | 9,858 | +1,233 |
| 中国大陆 | 6,992 | 5,639 | −1,353 |
| 比利时 | 4,636 | 5,079 | +443 |
| 全部外国持有 | 92,382 | 92,412 | +30 |
| 其中:外国官方 | 38,726 | 36,747 | −1,979 |
一年里美国新借了约 2 万亿美元,外国持有量几乎没有增加,外国官方机构还净减少了近 2,000 亿美元。
04美国内部的博弈
“美国”不是一个人。借钱的、管利率的、管预算的、判案的,各有各的目标,谁说了都不全算。
白宫与财政部
想要低利率、高增长、便宜地借钱。
手里的牌提名美联储主席和理事;加征关税;决定多发长期国债还是短期国债。
最近9 月,特朗普要求把利率降到“1% 或更低”,称美联储理事会“敌对”。11 月 13 日,财长贝森特表示不该为能源冲击大幅加息。11 月 4 日,财政部修改措辞,市场解读为明年可能少发 20 年、30 年期国债。
美联储
想要物价稳定、充分就业。
手里的牌12 名委员投票决定利率,主席只有一票;理事任期 14 年,总统不能随意撤换。
最近特朗普提名的沃什 5 月 22 日接任主席。9 月 16 日美联储 12 比 0 加息;10 月按兵不动时,两张反对票都主张继续加。
国会
想要两党各有一套税收和支出方案。
手里的牌预算、拨款、债务上限。
最近2025 年 10 月 1 日到 11 月 12 日,政府停摆 43 天。2026 年 11 月 3 日中期选举,民主党赢得两院(参议院 56 比 44,众议院至少 257 席),新国会 2027 年 1 月就任。
最高法院
手里的牌裁定总统权力的边界。
最近2026 年 2 月 20 日裁定,《国际紧急经济权力法》不能用来加征关税。6 月 29 日裁定,美联储理事库克在诉讼期间可以留任。
债券市场:最后的裁判
想要足够的回报来补偿风险。手里的牌不买。
最近2025 年 4 月“对等关税”宣布后,10 年期收益率在一周内从 4.01% 升到 4.48%,美元同时下跌,政府随即暂停了大部分关税 90 天。2026 年 10 月初,债市把 10 年期收益率推到 5.3% 以上,一个月后财政部开始暗示调整发债结构。
时间线:2025–2026 年的关键节点
- 特朗普宣布“对等关税”。此后一周多,美股、美债、美元同时下跌;4 月 9 日宣布暂停 90 天。
- 穆迪下调美国主权评级。至此三大评级机构都不再给美国最高评级(标普 2011 年、惠誉 2023 年)。
- 特朗普宣布解雇美联储理事库克,库克起诉。
- 美联储重启降息,到 12 月降至 3.50%–3.75%。
- 联邦政府停摆 43 天,10 月的物价和就业数据没有采集。
- 金价创下纪录,现货盘中约 5,595 美元。
- 最高法院否决依据《国际紧急经济权力法》加征的关税。政府 2 月 24 日改用 122 条款,对全球加征 10%,期限 150 天。
- 美国、以色列对伊朗发动打击,霍尔木兹海峡受阻,油价 3 月涨到近 120 美元。
- 沃什接替鲍威尔,出任美联储主席。
- 最高法院裁定库克在诉讼期间可以留任。
- 122 条款到期,政府改用 301 条款,对 60 个经济体征收 10% 或 12.5% 的关税,中国为 12.5%。
- 美联储加息 25 个基点,2023 年以来首次。特朗普当天要求把利率降到 1%。
- 10 年期美债收益率盘中升到 5.34%,2002 年以来最高。
- 中期选举,民主党赢得参众两院。
- AI 股暴跌,标普 500 单周下跌 8.6%,纳斯达克下跌 10.0%,资金涌入美债。
关税能缩小逆差吗:看数据
数据分成四段来读:
- 加关税之前。2024 年全年逆差 8,855 亿美元,平均每月 738 亿。
- 抢进口。2025 年 1 月和 3 月,逆差分别达到 1,247 亿和 1,330 亿美元。
- 高关税生效。逆差明显收窄,2025 年 10 月只有 374 亿美元,2026 年 1–4 月平均 529 亿。但 2025 年全年逆差仍有 9,320 亿美元,是历史最高。
- 关税被推翻之后。最高法院 2 月否决主要关税,替代关税的税率更低;加上 AI 投资带动设备进口,2026 年 8 月、9 月逆差回到 1,057 亿和 1,050 亿美元,比加关税之前还大。
05对中国的影响
过去二十年有一个主循环:中国卖货赚到美元,再拿美元买美债,压低了美国利率,美国人得以继续借钱买中国货。现在这个循环的每一环都在变。
汇率:两股力量在拔河
教科书上的规律是:美国利率比中国高得越多,钱越往美元跑,人民币越弱。2022 年 4 月 11 日,中美 10 年期国债利差转为倒挂,是 2010 年以来第一次,此后几年人民币确实一路走弱,2023 年 9 月 8 日美元兑人民币升到 7.34,2025 年 4 月 9 日升到 7.35。
今年这条规律失灵了:
| 指标 | 2025 年底 | 2026 年 11 月 20 日 | 变化 |
|---|---|---|---|
| 中美 10 年期利差(中国减美国) | −2.33 个百分点 | −3.34 个百分点 | 倒挂加深 101 个基点 |
| 美元指数 | 98.3 | 103.8 | +5.6% |
| 美元兑人民币 | 6.99 | 6.67 | 人民币升值约 4.9% |
原因在于,利差只决定资本项下的资金流向,贸易项下还有另一股力量,汇率是两者的合力。
资本项:把钱往外推
2026 年上半年,境内主体净买入境外证券 1,629 亿美元,外资净减持中国债券 420 亿美元(国盛证券研报转引的国际收支数据)。利差的作用还在。
贸易项:把美元往里送
前 10 个月货物贸易顺差 10,426 亿美元。银行结售汇顺差 1–10 月合计 4,491 亿美元,其中 10 月 550 亿美元(国家外汇管理局)。
2022 到 2024 年顺差也不小,为什么没撑住汇率?因为那几年出口商赚到的美元,有很大一部分没有换成人民币:美元存款利息高,又预期人民币还要贬。2025 年 4 月汇率转向之后,囤着的美元开始结汇,升值和结汇互相强化。
现在央行防的是升得太快。11 月 15 日起,外汇存款准备金率从 4% 上调到 6%,这是近五年第一次上调;11 月 20 日人民币中间价定在 6.7131,比即期汇率(约 6.67)更弱。人民币升值也给了国内货币政策空间:10 年期国债收益率 11 月 19 日降到 1.58%,是有记录以来最低;不过 1 年期 LPR 仍是 3.0%,已连续 18 个月没有调整。
贸易顺差:一年一万亿美元
- 10 月出口 4,123 亿美元,同比增长 35.2%;进口 3,071 亿美元,增长 41.6%;顺差 1,053 亿美元。
- 前 10 个月出口 3.78 万亿美元,同比增长 22.7%,已经超过 2025 年全年的 3.77 万亿。
- 推手是全球 AI 投资潮。据荷兰国际集团(ING)整理的海关数据,10 月半导体出口同比增长 137%,对美国出口增长 32.9%,对东盟增长 46.3%,对欧盟增长 24.3%。
美债与黄金:把借条换成金条
| 指标 | 当时 | 现在 |
|---|---|---|
| 中国持有美债 | 13,167 亿美元(2013 年 11 月) | 5,639 亿美元(2026 年 9 月) |
| 美债相当于外汇储备的比例 | 34.7%(2013 年 11 月) | 16.6% |
| 黄金储备 | 6,264 万盎司(2022 年 10 月) | 7,830 万盎司,约 2,435 吨(2026 年 10 月) |
| 黄金占官方储备的比例(粗算) | 约 3%(2022 年 10 月) | 约 8% |
转折点在 2022 年 2 月:俄罗斯约 3,000 亿美元的外汇储备被冻结。各国央行由此看到,美元资产再稳,也可能说冻就冻;金条放在自家金库里,谁也冻不走。
金价:两层买家,各看各的
把买黄金的人分成两层,这张图就好懂了。
- 央行:不太看价格的长期买家。它们决定长期趋势。2026 年前三季度全球央行净买入 675 吨,同比还多了 6%;中国 10 月增持 83 万盎司,是 2023 年 9 月以来最多的一个月,而当月金价在跌。
- 投资资金:看利率和美元。它们决定短期涨跌。黄金不生利息,实际利率越高,拿着黄金越不划算。
2022 到 2025 年,两层买家同时在买,金价从 2021 年底的 1,829 美元涨到 2025 年底的 4,341 美元,其间和实际利率的相关系数是 +0.43,也就是利率涨、金价也涨,旧规律失灵。2026 年美联储重新加息,实际利率升到十几年来最高,投资资金撤出,两者的相关系数回到 −0.79。金价从 1 月 29 日的纪录(期货收盘 5,318 美元,现货盘中约 5,595 美元)跌到 11 月 20 日的 3,515 美元(现货约 3,539 美元),回落约三分之一。上周的暴跌里还有一层原因:美股大跌,投资者卖黄金去补保证金。
股市:港股对美国利率最敏感
上周美股大跌,恒生指数跟跌 5.2%,上证指数跌 2.8%。港币与美元挂钩,香港的利率跟着美联储走,所以港股同时受“中国的盈利”和“美国的利率”两头影响,对美联储最敏感。今年以来,标普 500 上涨 0.9%,纳斯达克下跌 2.7%,上证指数下跌 11.0%,恒生指数下跌 12.6%。
06现在的局面,和接下来看什么
2026 年以来的成绩单
| 资产 | 2025 年底 | 2026 年 11 月 20 日 | 变化 |
|---|---|---|---|
| 美联储政策利率(上限) | 3.75% | 4.00% | +25 个基点 |
| 2 年期美债收益率 | 3.47% | 4.63% | +116 个基点 |
| 10 年期美债收益率 | 4.18% | 4.92% | +74 个基点 |
| 标普 500 | 6,846 | 6,910 | +0.9% |
| 美元指数 | 98.3 | 103.8 | +5.6% |
| 黄金(期货收盘价) | 4,341 | 3,515 | −19.0% |
| 美元兑人民币 | 6.99 | 6.67 | 人民币升值约 4.9% |
用前面的框架读
- 8 月到 10 月初是“过热”。10 年期收益率从 4.75% 升到 5.27%,美元上涨,股市也在涨,标普 500 在 10 月 6 日创下纪录。利率上升来自经济强和 AI 投资热,利润也在涨。
- 上周切换到“避险”。股票下跌,美债上涨(10 年期收益率一周下降 23 个基点),美元上涨。黄金没有避险反而大跌,因为加息预期升温,投资者还要卖黄金补保证金。
- 没有出现“信用受疑”。股市暴跌时,资金仍然涌入美债,美元仍在涨。这一点与 2025 年 4 月不同,至少上周美债的避险功能还在。
观察清单
- 美国 10 月 PCE 通胀数据。
- 美联储议息会议。加 25 个基点已被市场计入,悬念是会不会加 50 个基点(理事沃勒主张 50)。
- 美国 11 月 CPI。
- 新国会就任,府会分治开始;中美贸易休战到期;特朗普称对伊朗的决定“1 月 1 日之后再看”。
- 财政部季度再融资,看是否真的削减长期国债发行。
附录名词解释与数据来源
名词解释
- 收益率
- 按当前价格买入债券并持有到期,平均每年能得到的回报率。债券价格跌,收益率就升。
- 基点
- 0.01 个百分点。加息 25 个基点就是加 0.25 个百分点。
- 联邦基金利率目标区间
- 美联储设定的银行间隔夜拆借利率范围,是美元利率体系的起点。
- 实际利率、通胀补偿
- 名义利率扣掉通胀之后的部分叫实际利率,用通胀保值国债的收益率衡量。名义收益率减去实际利率,就是市场要求的通胀补偿,也叫盈亏平衡通胀率。
- 期限溢价
- 投资者把钱借出很长时间所要求的额外补偿。它无法直接观察,只能用模型估算,本页用的是美联储的 Kim–Wright 模型。
- 美元指数
- 美元对欧元、日元、英镑等六种货币的加权汇率指数,其中不含人民币。
- 中间价、即期汇率
- 中间价是中国外汇交易中心每天开盘前公布的基准价;即期汇率是市场上实际成交的价格,只能在中间价上下一定幅度内波动。
- 结汇、售汇
- 企业和个人把外汇卖给银行叫结汇,从银行买外汇叫售汇。结汇多于售汇,对人民币是升值压力。
- 顺差、逆差
- 出口多于进口是顺差,进口多于出口是逆差。
- TIC
- 美国财政部的国际资本流动报告,每月公布各国持有美债的数量,按托管地统计。
数据来源与口径
- 美国利率:美国财政部每日国债收益率曲线,经圣路易斯联储 FRED 数据库下载(DGS2、DGS10、DGS30、DGS3MO、DFII10、T10YIE、THREEFYTP10);联邦基金利率目标区间(DFEDTARU、DFEDTARL);房贷利率(MORTGAGE30US)。FRED 比财政部晚一天更新,11 月 20 日的收益率取自财政部当日数据。
- 美联储决议:2026 年 9 月 16 日声明、10 月 28 日声明、10 月会议纪要。
- 美国通胀、就业、GDP:劳工统计局、经济分析局,经 FRED(CPIAUCSL、CPILFESL、PCEPI、UNRATE、GDP)。同比为本页计算;10 月 CPI 环比、三季度 GDP 增速引自路透、CNBC 报道。
- 美国财政与债务:FRED(FYFR、FYONET、FYFSD、FYOINT、GFDEBTN、FYGFDPUN、A091RC1Q027SBEA、FDEFX);2026 财年末债务总额、平均付息利率引自美国政府问责局审计报告和财政部数据的媒体报道。
- 美债持有人:FRED(FDHBFIN、FDHBFRBN);美国财政部 TIC 主要外国持有者表及其历史数据。
- 美国贸易:经济分析局、人口普查局 2026 年 9 月贸易数据,经 FRED(BOPGSTB)。
- 市场价格:Yahoo Finance(标普 500、纳斯达克综指、美元指数、黄金期货、布伦特原油期货、上证指数、恒生指数)。现货金价、上海金价格引自路透和上海黄金交易所日行情。
- 人民币汇率:美联储 H.10(FRED: DEXCHUS);中国人民银行 11 月 20 日中间价公告。
- 中国国债收益率、海关进出口、外汇储备:东方财富数据中心整理的中债、海关总署、国家外汇管理局数据。
- 结售汇:国家外汇管理局 2026 年 10 月银行结售汇数据。
- 中国黄金储备:中国人民银行、国家外汇管理局《官方储备资产》月度数据,按历次公告整理,并用黄金储备市值除以月末金价做过交叉核对。黄金占比按“黄金储备市值 ÷(外汇储备 + 黄金储备)”粗算,没有计入特别提款权等其他储备资产。
- 全球央行购金:世界黄金协会《黄金需求趋势》2025 年全年报告及往年报告。
- 事件与政策:路透、美联社、CNBC、财新、新华社等报道;最高法院 Trump v. Cook 裁定;美国国会研究服务部关税报告。
本页只做科普和数据整理,不构成任何投资建议。